Content Menu
● ¿Qué es una auditoría de CBP y por qué importa?
● Tipos de auditorías de CBP que debe conocer
● Qué puede aumentar el riesgo de auditoría aduanera
● La responsabilidad es del importador, no del proveedor ni del agente
● Cómo crear un expediente de cumplimiento para cada producto
● Clasificación HTS: el error más visible y repetitivo
● Valor en aduana: no declare solo el precio de compra
● País de origen: un dato que requiere evidencia real
● Nuevo control: conecte logística, compras y finanzas
● Auditoría interna: una revisión que vale más antes que después
● Qué hacer si descubre un error
● Cómo puede ayudar Hyde Logistics
>> ¿CBP puede auditar a empresas pequeñas?
>> ¿Mi customs broker es responsable si el código HTS es incorrecto?
>> ¿Cuánto tiempo debo conservar los documentos de importación?
>> ¿Una inspección de fábrica ayuda a reducir riesgos aduaneros?
>> ¿El país de salida y el país de origen son siempre el mismo?
>> ¿Qué debo hacer si descubro que declaré un valor incorrecto?
>> ¿Cuándo conviene revisar la clasificación HTS de un producto?
Una auditoría de U.S. Customs and Border Protection (CBP) no depende únicamente del volumen importado. Para las empresas latinoamericanas que compran en China y venden o distribuyen en Estados Unidos, los riesgos más comunes aparecen cuando existen inconsistencias en la clasificación arancelaria, el valor declarado, el origen de la mercancía, los registros comerciales o la comunicación con el agente de aduanas.
Como empresa con 18 años de experiencia en logística internacional entre China y América Latina, en Hyde (Guangzhou) International Logistics Co., Ltd. hemos visto que una operación aduanera sólida se construye antes de embarcar. El flete marítimo, el despacho, el almacenaje y la entrega final son importantes, pero la documentación correcta y los controles internos son los que ayudan a proteger la continuidad comercial de un importador.
Esta guía explica cómo reducir el riesgo de una auditoría de CBP, qué señales pueden atraer una revisión y qué procesos prácticos debe implementar una empresa que importa productos desde China hacia Estados Unidos o utiliza una cadena de suministro conectada con América Latina.
¿Qué es una auditoría de CBP y por qué importa?
Una auditoría de CBP es una revisión de los procedimientos, registros y declaraciones de importación de una empresa. Su objetivo es comprobar si el importador ha declarado correctamente aspectos como:
– Clasificación arancelaria mediante códigos HTS.
– Valor en aduana de la mercancía.
– País de origen.
– Cantidad y descripción comercial de los productos.
– Pago de aranceles, impuestos y tasas aplicables.
– Elegibilidad para acuerdos comerciales o tratamientos preferenciales.
– Registros contables, facturas comerciales y documentos de transporte.
– Cumplimiento de restricciones, licencias o requisitos de otras agencias gubernamentales.
La responsabilidad final no desaparece porque una empresa trabaje con un customs broker, un freight forwarder o un proveedor externo. El importador sigue siendo responsable de ejercer un nivel razonable de diligencia sobre la información presentada ante las autoridades.
En 2023, CBP completó 435 auditorías y recaudó 114,5 millones de dólares en sanciones relacionadas con compañías auditadas. Además de las multas, una auditoría puede generar costos internos significativos: revisión de expedientes, recopilación de información histórica, asesoría legal, correcciones de declaraciones y posibles retrasos operativos.
Para una empresa que importa desde China, una revisión también puede afectar la previsibilidad de inventarios, la relación con clientes estadounidenses y la planificación de compras internacionales.
Tipos de auditorías de CBP que debe conocer
No todas las revisiones tienen el mismo alcance. Comprenderlas permite preparar mejor los documentos y asignar los recursos adecuados.
| Tipo de revisión | Enfoque principal | Nivel de profundidad | Riesgo operativo |
|---|---|---|---|
| Audit Survey | Revisión inicial de un área concreta | Bajo | Puede derivar en una evaluación mayor |
| Quick Response Assessment | Verificación específica de un riesgo identificado | Medio | Requiere respuesta rápida y evidencia ordenada |
| Focused Assessment | Evaluación amplia del programa de cumplimiento del importador | Alto | Puede incluir registros financieros y pruebas de controles internos |
Una Audit Survey suele utilizarse para identificar posibles áreas de riesgo. Aunque puede parecer limitada, no debe tratarse como un trámite menor: las inconsistencias encontradas pueden impulsar una revisión más profunda.
Una Quick Response Assessment se concentra normalmente en un problema concreto. Por ejemplo, CBP puede revisar operaciones asociadas con aranceles adicionales, clasificación incorrecta, valoración insuficiente o declaraciones de origen que no están bien sustentadas.
La Focused Assessment es la revisión más completa. Puede comenzar con una encuesta previa y posteriormente incluir pruebas sobre transacciones, facturas, entradas aduaneras, pagos, políticas internas y controles operativos.
Qué puede aumentar el riesgo de auditoría aduanera
CBP utiliza un enfoque basado en riesgo. Esto significa que no necesita revisar a todos los importadores por igual para detectar errores o patrones inconsistentes.
Los siguientes factores pueden aumentar la probabilidad de una revisión:
– Uso de códigos HTS diferentes para el mismo producto sin explicación técnica documentada.
– Declaraciones de valor que no coinciden con facturas, pagos, contratos o registros contables.
– Cambios frecuentes de proveedor, origen, descripción de producto o clasificación arancelaria.
– Mercancías vinculadas a sectores con aranceles especiales, controles de origen o requisitos regulatorios.
– Productos con descripciones demasiado genéricas, como «parts», «accessories» o «samples».
– Declaraciones de origen sin respaldo de procesos productivos, listas de materiales o documentación del fabricante.
– Falta de control sobre los datos entregados al customs broker.
– Uso incorrecto de programas de preferencias arancelarias o acuerdos comerciales.
– Errores repetidos en varias entradas aduaneras.
– Registros incompletos, dispersos o difíciles de relacionar entre sí.
Un error aislado no siempre implica una mala práctica intencional. Sin embargo, una serie de errores similares puede indicar que la empresa carece de controles internos suficientes.
La responsabilidad es del importador, no del proveedor ni del agente
Un proveedor chino puede emitir una factura comercial. Un forwarder puede coordinar el transporte marítimo. Un agente aduanal puede preparar la declaración de importación. Sin embargo, ninguna de estas partes sustituye la responsabilidad del importador sobre la veracidad y consistencia de los datos.
Este punto es especialmente importante para empresas latinoamericanas que compran mercancía FOB, EXW o CIF desde China y luego venden en Estados Unidos. La operación suele involucrar múltiples participantes:
– Fabricante o trading company en China.
– Empresa compradora en América Latina.
– Consolidador, almacén o proveedor de inspección.
– Freight forwarder marítimo o aéreo.
– Agente de aduanas en Estados Unidos.
– Importador of Record.
– Distribuidor, cliente final o centro de cumplimiento.
Cuando cada parte posee solo una parte de la información, aumentan los riesgos de contradicción. Por ejemplo, una fábrica puede usar una descripción comercial que no coincide con el catálogo del comprador. El agente puede recibir una clasificación HTS antigua. El departamento financiero puede pagar una cantidad diferente a la reflejada en la factura de importación.
La solución es establecer una sola fuente interna de información aprobada para cada producto importado.
Cómo crear un expediente de cumplimiento para cada producto
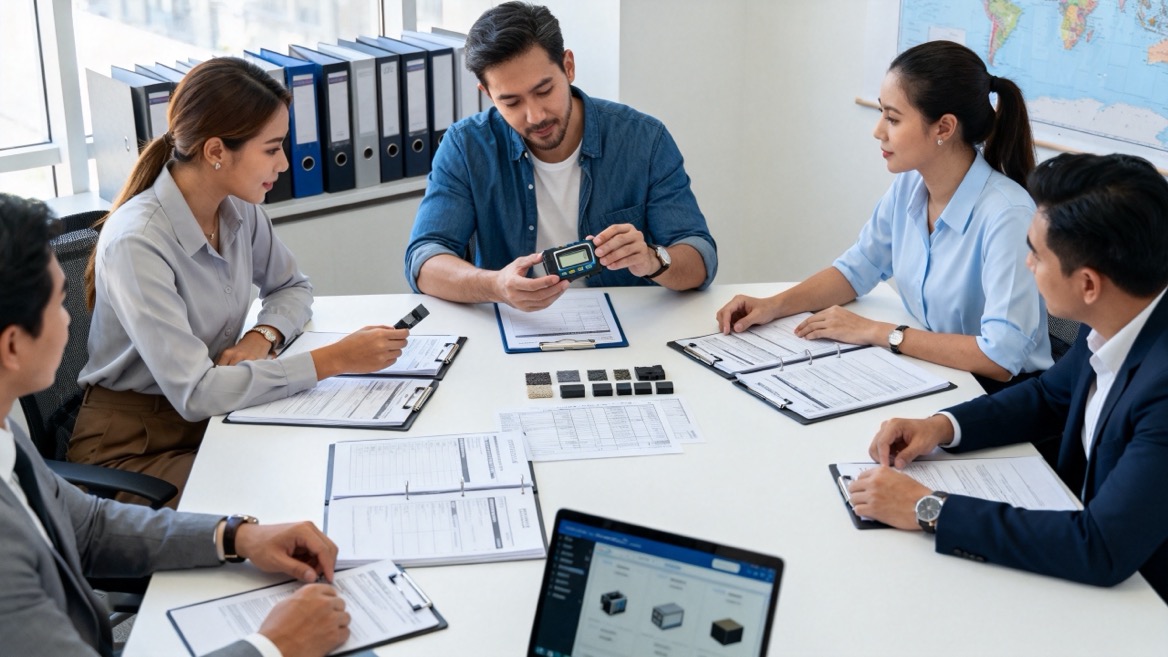
Una de las mejores prácticas es crear un expediente maestro por SKU, familia de productos o referencia de importación. Este archivo debe actualizarse cuando cambie el proveedor, la composición, el diseño, el proceso productivo o el país de fabricación.
El expediente debería incluir:
– Nombre comercial y descripción técnica precisa.
– Fotografías del producto, empaque y etiquetado.
– Ficha técnica con materiales, dimensiones, función y uso final.
– Código HTS aprobado y explicación de la clasificación.
– País de origen y documentación que lo respalde.
– Factura comercial modelo.
– Lista de empaque.
– Información del fabricante y planta de producción.
– Contratos de compra y condiciones Incoterms.
– Costos relevantes para el valor en aduana.
– Información sobre moldes, herramientas, embalaje, regalías o asistencias suministradas por el comprador.
– Certificados, licencias o requisitos regulatorios aplicables.
– Historial de entradas, correcciones y comunicaciones relacionadas.
La consistencia importa tanto como la exactitud. Si un producto se clasifica bajo un código HTS determinado, la empresa debe conservar el razonamiento técnico que respalda esa decisión y comunicarlo de forma consistente a los socios involucrados.
Clasificación HTS: el error más visible y repetitivo
El código HTS no debe seleccionarse únicamente por una descripción similar encontrada en internet, una sugerencia de fábrica o una clasificación utilizada por un competidor. La clasificación correcta depende de la composición, función, diseño, uso principal, presentación y reglas específicas aplicables al producto.
Por ejemplo, un artículo de plástico puede clasificarse de forma distinta según sea un componente industrial, un envase, una pieza de mobiliario, un juguete o un accesorio electrónico. Una descripción como «plastic item» no es suficiente para sustentar una clasificación.
Para reducir errores, implemente este proceso:
1. Reúna especificaciones técnicas completas antes de la primera importación.
2. Identifique el material principal y la función esencial del producto.
3. Compare posibles partidas HTS, notas legales y criterios de clasificación relevantes.
4. Documente por qué se eligió un código y por qué se descartaron otros.
5. Verifique si existen resoluciones aduaneras comparables.
6. Comparta la clasificación aprobada con el agente de aduanas.
7. Revise el código cuando cambie la composición, el uso o la presentación del producto.
Las publicaciones de CBP sobre clasificación arancelaria, valoración, origen, registro documental y diligencia razonable ofrecen criterios relevantes para estructurar este proceso.
Valor en aduana: no declare solo el precio de compra
El valor declarado ante CBP debe reflejar correctamente la base aplicable para la importación. En muchas operaciones, el precio pagado al proveedor es central, pero puede no ser el único elemento relevante.
Dependiendo de la transacción, el análisis puede requerir considerar:
– Moldes, herramientas o diseños aportados por el comprador.
– Materiales suministrados gratuitamente o a precio reducido al fabricante.
– Regalías vinculadas a la mercancía importada.
– Comisiones de venta.
– Embalajes necesarios para el envío.
– Pagos adicionales relacionados con la producción.
– Descuentos comerciales que deben estar documentados.
– Operaciones entre partes relacionadas.
La recomendación práctica es conciliar tres documentos antes de cada embarque: la orden de compra, la factura comercial y el comprobante de pago. Si existen diferencias, deben explicarse y archivarse antes de presentar la entrada aduanera.
País de origen: un dato que requiere evidencia real
El país desde el cual sale el contenedor no siempre es el país de origen de la mercancía. Un producto puede cargarse en México, Panamá o Singapur y seguir siendo originario de China, dependiendo de dónde se realizó la transformación sustancial.
Esto resulta particularmente relevante para empresas que usan centros de consolidación, almacenamiento regional o ensamblaje en terceros países. Cambiar la ruta logística no transforma automáticamente el origen.
Para sustentar el origen, conserve:
– Declaración del fabricante.
– Dirección de la planta de producción.
– Flujo de producción.
– Lista de materiales.
– Facturas de insumos relevantes.
– Evidencia del proceso de fabricación o ensamblaje.
– Fotografías de planta y producto.
– Registros de auditoría de fábrica.
– Certificados de origen cuando correspondan.
Una inspección de calidad o una auditoría de fábrica realizada antes del envío puede ayudar a reunir información útil para verificar proveedores, productos y procesos. No sustituye un análisis legal de origen, pero fortalece la trazabilidad documental.
Nuevo control: conecte logística, compras y finanzas
Muchas empresas creen que el cumplimiento aduanero pertenece solamente al área de comercio exterior. En la práctica, las decisiones que generan riesgo suelen originarse en compras, desarrollo de producto, finanzas, abastecimiento o control de calidad.
Por eso, recomendamos una revisión interna trimestral con representantes de:
– Compras y sourcing.
– Logística internacional.
– Finanzas y cuentas por pagar.
– Producto o ingeniería.
– Calidad.
– Comercio exterior.
– Asesoría jurídica o especialista externo cuando sea necesario.
La reunión debe responder preguntas simples, pero críticas:
– ¿Se introdujeron nuevos productos o proveedores?
– ¿Cambió algún material, componente o proceso de fabricación?
– ¿Existen diferencias entre facturas de proveedor y pagos realizados?
– ¿Cambió la ruta de transporte o el país de salida?
– ¿Se corrigieron entradas aduaneras recientemente?
– ¿Hay productos con aranceles especiales o requisitos regulatorios nuevos?
– ¿Los documentos se pueden recuperar rápidamente si son solicitados?
Este enfoque reduce el riesgo de que una inconsistencia comercial se convierta meses después en un problema aduanero.
Auditoría interna: una revisión que vale más antes que después
Una revisión interna no debe esperar a que llegue una notificación. El objetivo es detectar fallas antes de que CBP las identifique.
Una auditoría interna básica puede realizarse sobre una muestra de entradas de los últimos 6 a 12 meses. Seleccione productos de alto valor, alto volumen, origen sensible, clasificación compleja o cambios recientes de proveedor.
Revise cada expediente usando esta lista:
– ¿La descripción de la factura coincide con la descripción técnica?
– ¿El código HTS está documentado y se usa de forma consistente?
– ¿El país de origen cuenta con evidencia suficiente?
– ¿El valor declarado coincide con el pago y los documentos comerciales?
– ¿Existen asistencias, regalías, moldes o embalajes que deban evaluarse?
– ¿La lista de empaque coincide con cantidades y unidades declaradas?
– ¿Se conservaron los documentos de transporte?
– ¿El agente recibió instrucciones completas y actualizadas?
– ¿Hay discrepancias entre inventario, compras y entradas de importación?
– ¿Los registros pueden localizarse rápidamente?
Los requisitos de conservación documental y diligencia razonable deben gestionarse como una política empresarial, no como una tarea reactiva. CBP publica materiales específicos sobre recordkeeping, rules of origin, tariff classification y reasonable care para orientar a los importadores.
Qué hacer si descubre un error
Encontrar un error no significa necesariamente que deba ignorarse o corregirse de manera informal. La respuesta adecuada depende del tipo de incumplimiento, de las entradas afectadas, de la liquidación, del impacto financiero y de si existe o no conocimiento de una investigación.
En determinadas circunstancias, una divulgación previa puede ofrecer un tratamiento de sanciones más favorable cuando una empresa informa voluntariamente una posible infracción antes de tener conocimiento de una investigación formal. La regulación aplicable establece condiciones específicas, incluyendo la divulgación de las circunstancias del caso y el pago de las cantidades correspondientes cuando proceda.
No presente una divulgación previa sin evaluar cuidadosamente los hechos. Es recomendable consultar a un profesional especializado en comercio internacional o derecho aduanero antes de adoptar esa medida.
Cómo puede ayudar Hyde Logistics
El transporte internacional eficiente comienza con mercancía correctamente preparada, documentos coherentes y proveedores verificables. Hyde (Guangzhou) International Logistics Co., Ltd. apoya a empresas que envían carga desde China hacia América Latina y otros mercados mediante soluciones integradas de:
– Flete marítimo y transporte internacional.
– Flete aéreo y opciones urgentes.
– Consolidación de carga y coordinación de proveedores.
– Almacenaje y distribución.
– Despacho aduanero y entrega final.
– Inspección de calidad antes del embarque.
– Auditoría de fábrica y verificación de proveedores.
– Servicios de agente comercial y compras globales.
– Coordinación documental para operaciones internacionales.
Contamos con certificaciones y credenciales del sector, incluyendo condición de NVOCC, agente de carga aérea de primer nivel de IATA, certificación de FIATA y calificación crediticia AAA. Estas capacidades permiten coordinar operaciones complejas con una visión que integra carga, documentación, proveedores y entrega.
Si su empresa importa productos desde China, no espere a tener un problema para revisar sus expedientes. Una inspección preembarque, una auditoría de fábrica, una revisión documental y una estrategia de transporte bien coordinada pueden reducir riesgos operativos desde el origen.
Solicite una evaluación de su cadena de suministro desde China y diseñemos una solución de transporte, inspección, almacenamiento y entrega adaptada a sus mercancías y mercados de destino.
Preguntas frecuentes
¿CBP puede auditar a empresas pequeñas?
Sí. Las empresas pequeñas y medianas también pueden ser seleccionadas. El tamaño de la empresa no elimina la obligación de presentar información correcta ni de conservar registros adecuados.
¿Mi customs broker es responsable si el código HTS es incorrecto?
El customs broker puede ayudar a preparar y presentar documentación, pero el importador mantiene la responsabilidad principal sobre la exactitud de los datos y el ejercicio de diligencia razonable.
¿Cuánto tiempo debo conservar los documentos de importación?
Las obligaciones específicas pueden depender del tipo de documento y de la normativa aplicable. Como práctica de control, mantenga expedientes organizados y consulte los requisitos de recordkeeping de CBP y a un profesional especializado para su caso concreto.
¿Una inspección de fábrica ayuda a reducir riesgos aduaneros?
Puede ayudar indirectamente. Una auditoría de fábrica permite verificar la identidad del proveedor, la capacidad de producción, los materiales, los procesos y la documentación. Esta información fortalece la trazabilidad de la cadena de suministro y puede servir como evidencia de respaldo.
¿El país de salida y el país de origen son siempre el mismo?
No. El país de salida se refiere al lugar desde donde se exporta la mercancía. El país de origen depende de dónde se fabricó o transformó sustancialmente el producto.
¿Qué debo hacer si descubro que declaré un valor incorrecto?
Debe investigar el alcance del error, reunir los documentos afectados y buscar asesoría de un profesional de comercio exterior o derecho aduanero. En algunos casos puede ser necesario corregir la entrada o evaluar una divulgación previa conforme a la normativa aplicable.
¿Cuándo conviene revisar la clasificación HTS de un producto?
Revísela antes de la primera importación y cada vez que cambien materiales, función, diseño, empaque, uso final, proveedor o proceso de fabricación. También conviene revisarla cuando haya cambios regulatorios o arancelarios que afecten a la mercancía.
Referencias
– [Dimerco: How to Minimize a U.S. CBP Audit: A Practical Guide]
– [U.S. Customs and Border Protection: Reasonable Care]
– [U.S. Customs and Border Protection: Informed Compliance Publications]
– [United States Code, Title 19, Section 1592: Penalties for fraud, gross negligence, and negligence]
– [19 CFR § 162.74: Prior Disclosure]
Hot Tags: cadena de suministro Guatemala, gestión de la cadena de suministro Guatemala, sourcing en China desde Guatemala, comprar en China desde Guatemala, proveedores chinos Guatemala, importar de China a Guatemala, agente de compras en China Guatemala, inspección de calidad Guatemala, comercio internacional Honduras, cadena de suministro Honduras